Domain dorntherapie24.de kaufen?
Wir ziehen mit dem Projekt
dorntherapie24.de um.
Sind Sie am Kauf der Domain
dorntherapie24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dorntherapie24.de kaufen?
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **


Ähnliche Suchbegriffe für Die-Haftung-für-Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Die-Haftung-für-Kapitalertragsteuer:
-
Die Gestaltung der Haftung des Geschäftsführers im Insolvenzplan der GmbH, Fachbücher von Anselm LinnemannDas Buch untersucht die Enthaftung von (Fremd-)Geschäftsführern im Insolvenzplanverfahren der GmbH. Hierzu wird jeweils der rechtliche Rahmen für Ansprüche der Insolvenzmasse, abgabenrechtliche Haftungsansprüche und sonstige Ansprüche Dritter gesondert betrachtet. Auf dieser Grundlage und unter Einbeziehung der US-amerikanischen Diskussion zum third-party release im Chapter 11-Verfahren wird eine gesetzliche Neuregelung entwickelt.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
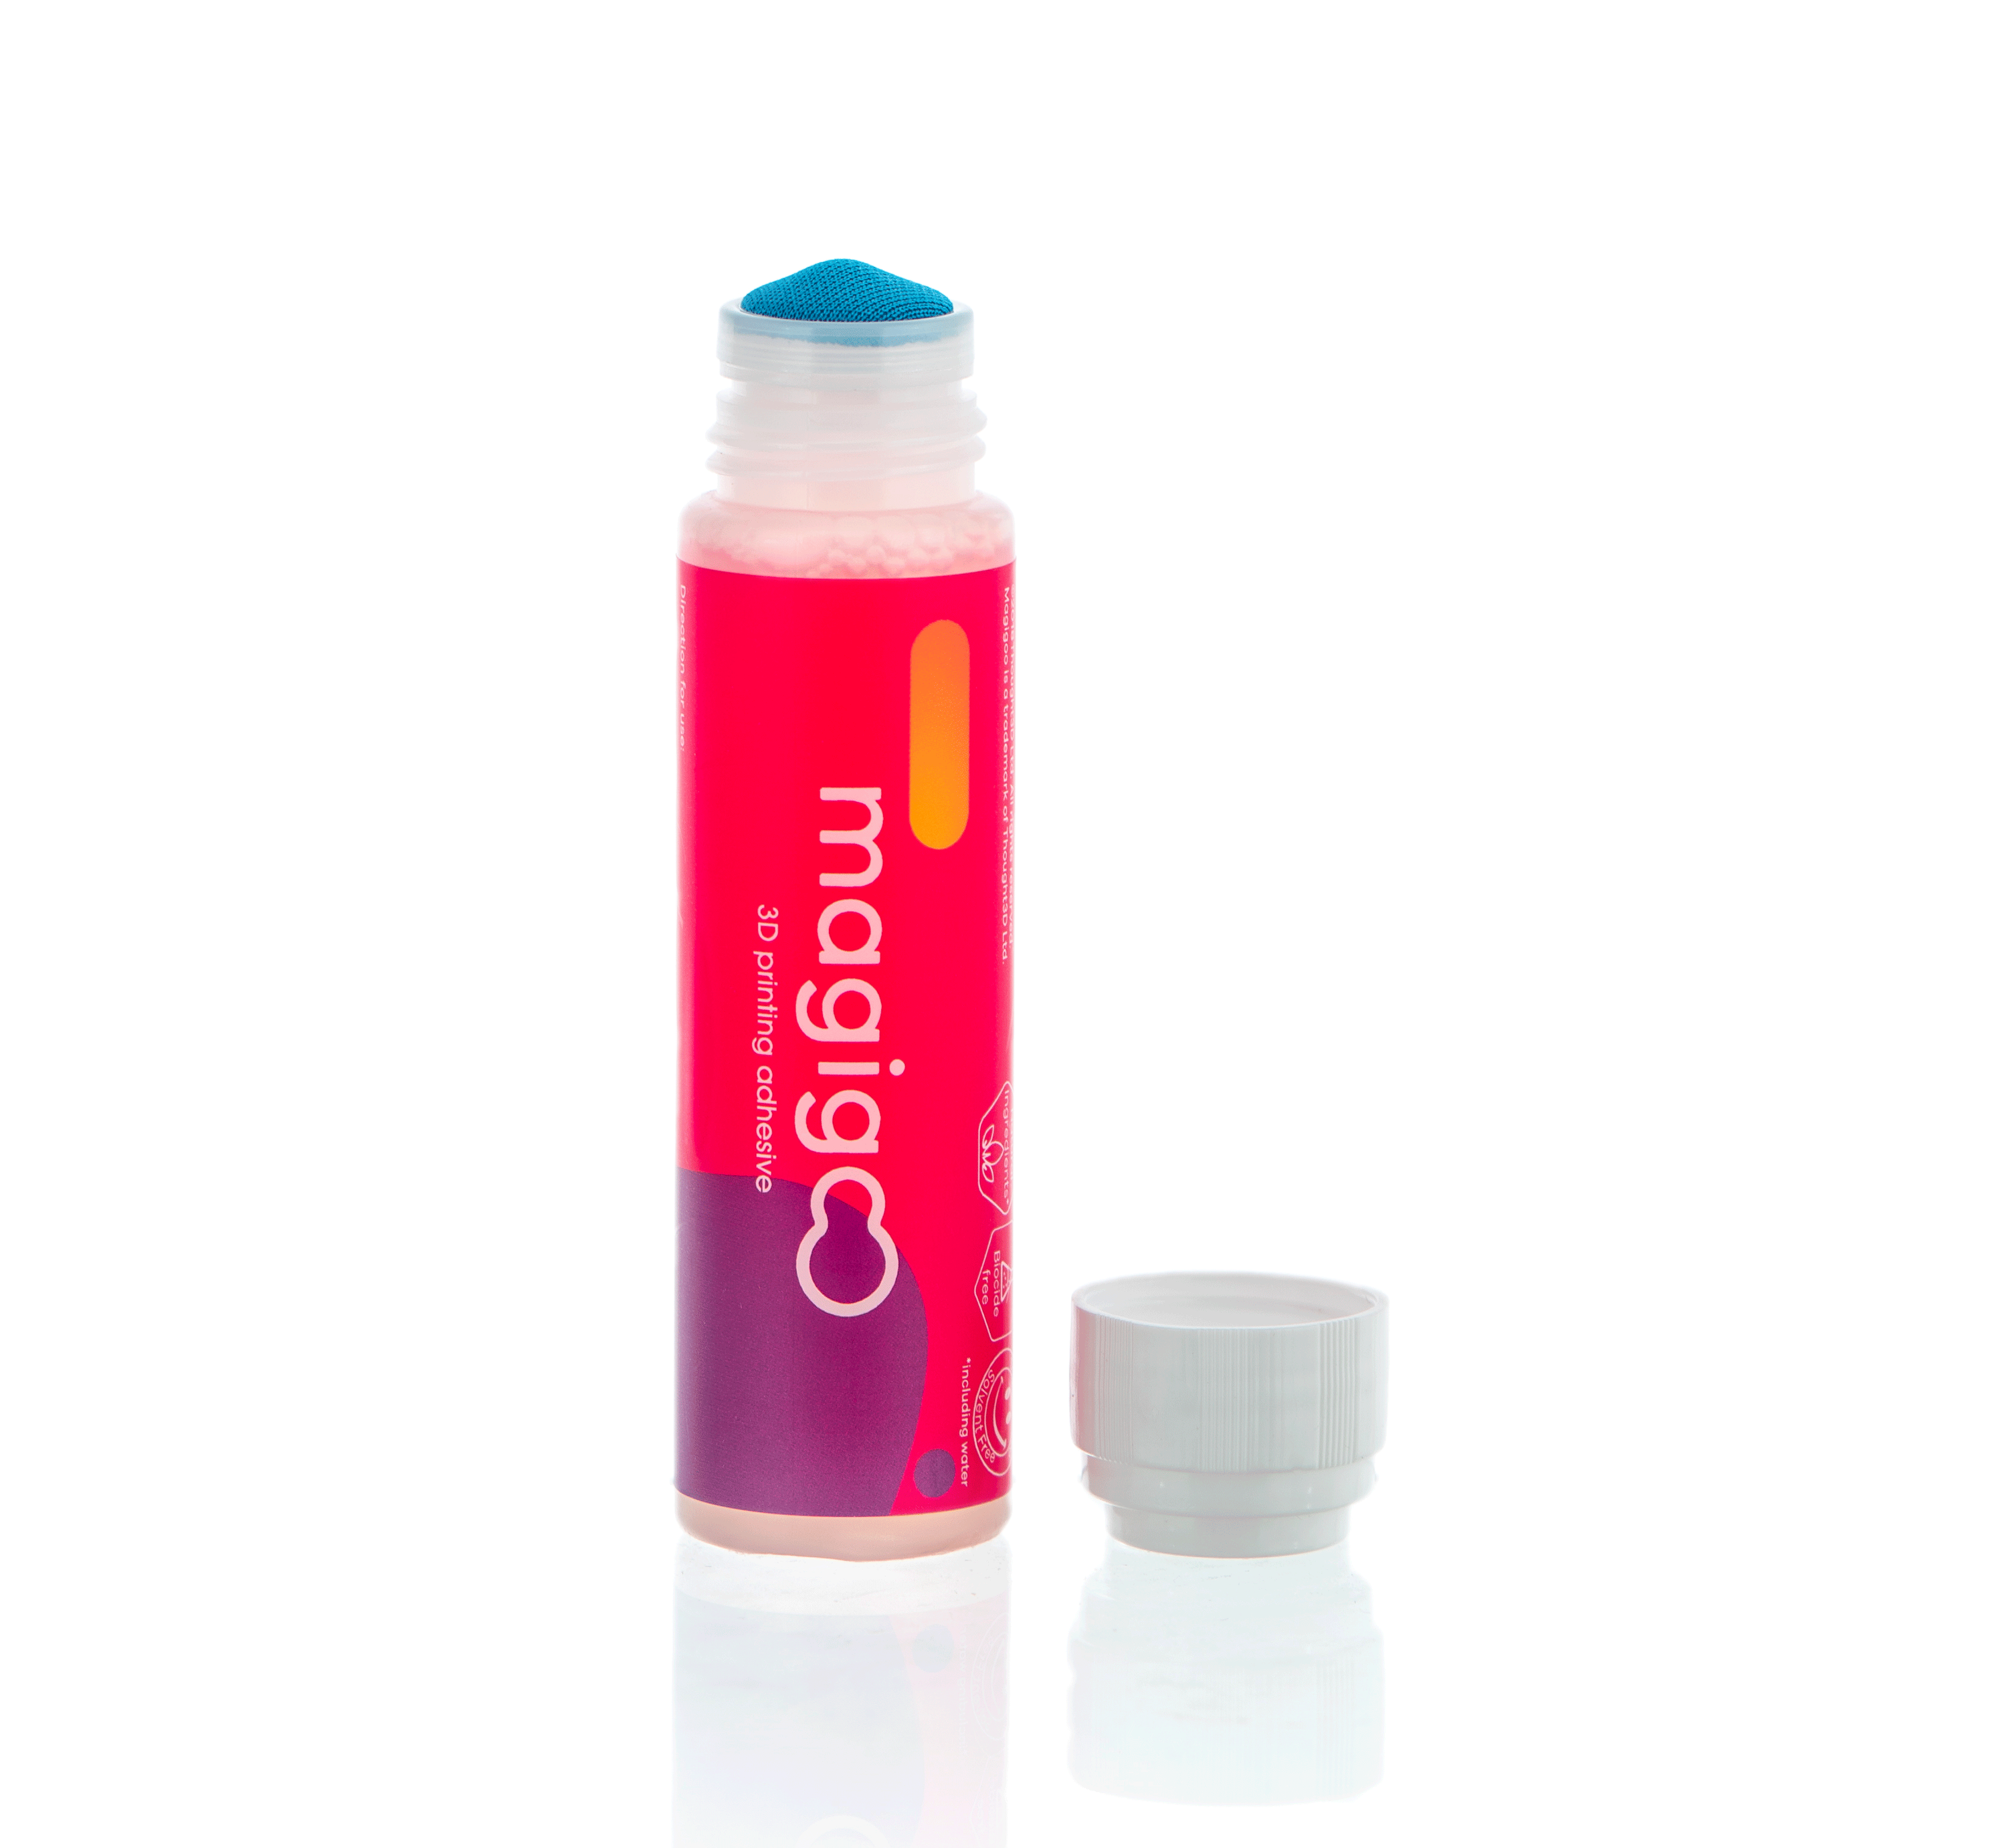
MAGIGOO - Kleber für bessere 3D-Druck-Haftung MO2016Hast Du Probleme mit Verformungen und kleben Deine 3D-Drucke nicht auf der Plattform? Magigoo Klebstoff ist Deine LösungMAGIGOO ist ein einfach zu verwendender 3D-Druckklebstoff, der entwickelt wurde, um das Problem der ersten nicht klebenden Schicht (Warping) zu lösen. Dies ist das häufigste Problem beim 3D-Druck mit Schmelzfilamenttechnologie (FFF / FDM). Die Verformung tritt auf, wenn sich der 3D-Druck von der Fertigungsplattform löst. Die Perfektionierung der ersten Schicht ist unerlässlich, um eine solide Basis für den Rest des 3D-Drucks zu erhalten. MAGIGOO hilft Ihnen dabei, eine perfekte erste Schicht zu erhalten, die Die perfekte 3D-Drucke garantiert. So sparst Du Zeit, Filament und Nerven. MAGIGOO wurde speziell für die Verwendung mit PLA- und ABS-Filamenten entwickelt. MAGIGOOs Double Whammy - Verzug reduzierenMAGIGOO ist ein revolutionäres neues Produkt zur Reduzierung des Verziehens. Es hat maximale Hafteigenschaften bei der Betriebstemperatur von PLA- und ABS-Fila18,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ralf Maria Hölker - Wege in die Entspannung + Gesunder Schlaf: Die wirksamsten Entspannungsmethoden zur täglichen Anwendung. Atementspannung, Muskelentspannung, Visualisierung - Preis vom 22.10.2026 23:06:36 hBinding : Audio CD, Label : Kölner Institut für Stressverminderung; Auflage : 3 (Juli 2012), Publisher : Kölner Institut für Stressverminderung; Auflage : 3 (Juli 2012), Format : Audiobook, medium : Audio CD, runningTime : 69 minutes, authors : Ralf Maria Hölker, languages : german4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wann ist die Kapitalertragsteuer fällig?
Die Kapitalertragsteuer ist fällig, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies betrifft beispielsweise Zinserträge, Dividenden oder Kursgewinne. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Die genaue Höhe der Steuer richtet sich nach dem persönlichen Steuersatz des Steuerpflichtigen. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Wer behält die Kapitalertragsteuer ein?
Die Kapitalertragsteuer wird in Deutschland von den Banken oder anderen Finanzinstituten einbehalten. Sie sind gesetzlich verpflichtet, die Steuer direkt an das Finanzamt abzuführen. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Anleger müssen sich also nicht selbst um die Abführung der Kapitalertragsteuer kümmern, da dies automatisch durch die Bank oder das Finanzinstitut erfolgt. Wer letztendlich die Kapitalertragsteuer trägt, hängt von der konkreten Situation ab und kann zwischen dem Anleger und dem Emittenten der Kapitalanlage variieren. **

Wie berechnet man die Kapitalertragsteuer?
Die Kapitalertragsteuer wird auf Erträge aus Kapitalvermögen wie Zinsen, Dividenden und Kursgewinnen erhoben. Die Steuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz auch höher oder niedriger sein. Um die Kapitalertragsteuer zu berechnen, multipliziert man den Ertrag aus dem Kapitalvermögen mit dem Steuersatz und zieht gegebenenfalls Freibeträge oder Verluste ab. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Einkommensteuererklärung anzugeben. **
Wann fällt die Kapitalertragsteuer an?
Die Kapitalertragsteuer fällt an, wenn Kapitalerträge erzielt werden, wie z.B. Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und persönlicher Situation variieren. Es gibt jedoch auch Freibeträge und Freistellungsaufträge, die dazu dienen, die Steuerlast zu reduzieren oder zu vermeiden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Top-Angebote
Produkte zum Begriff Die-Haftung-für-Kapitalertragsteuer:
-
Die Haftung bei Kapitalanlagen, Fachbücher von Michael ZollerZum Werk Kein anderes Rechtsgebiet in Deutschland ist derart von Präzedenzfällen geprägt wie die Haftung bei Kapitalanlagen. Zwangsläufig wird zur Beurteilung des eigenen Sachverhalts auf Entscheidungen anderer Gerichte Bezug genommen. Aber welche Entscheidung ist die richtige? Dieses Werk versucht, in der heutigen Zeit der Informationsüberflutung aus unzähligen Entscheidungen zur Haftung bei Kapitalanlagen diejenigen darzustellen, zu analysieren und zu beschreiben, die allgemeingültig und mit besonderem Gewicht wesentliche Haftungsfragen klären. Alle haftungsrechtlich relevanten Aspekte werden in Themenkreise gegliedert und praxisnah unter besonders gründlicher Darstellung des Sachverhalts aufbereitet. Vorteile auf einen Blick: - praxisnah - verständlich - hochaktuell durch Einbezug neuester Entscheidungen Zur Neuauflage: In der dritten Auflage neu eingearbeitet und aufgenommen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG), Fachbücher von Hartmut WickeZum Werk Der moderne Kompakt-Kommentar erklärt das Recht der GmbH prägnant und praxisnah, immer mit Blick auf das Wesentliche. Eingehend erläutert sind insbesondere die Beschleunigung von Unternehmensgründungen durch Erleichterung der Kapitalaufbringung sowie die haftungsbeschränkte Unternehmergesellschaft nach § 5a GmbHG. Vorteile auf einen Blick Knappe und prägnante Darstellung, besonderer Praxisbezug, gute Lesbarkeit durch Übersichten. Zur Neuauflage Die 5. Auflage bringt das Werk auf den aktuellen Rechtsstand. Seit der Vorauflage waren so viele Gesetzesänderungen im GmbHG wie noch nie einzuarbeiten. Durch das DiRUG und das DiREG wurden wichtige Fortschritte bei der Digitalisierung erzielt, indem die Online-Gründung ermöglicht und Gesellschafterbeschlüsse bei Zustimmung der Gesellschafter auch ohne Satzungsregelung in elektronischer Form gefasst werden können. Das SanInsFoG hat nicht nur einen neuen Rechtsrahmen für Restrukturierungen begründet, sondern zudem die Geschäftsleiterhaftung erweitert und teilweise in die InsO ausgelagert. Mit dem FüPoG II wurden die Bestimmungen zu Zielgrössen und Fristen zur gleichberechtigten Teilhabe von Frauen und Männern bei mitbestimmten GmbHs geändert und die Möglichkeit vorgesehen, wegen Mutterschutz, Elternzeit, Pflege eines Familienangehörigen oder Krankheit um die Abberufung mit späterer Wiederbestellung zu ersuchen. Die Vorschriften über die Gesellschafterliste wurden durch das MoPeG erneut reformiert, das zugleich die Frage aufwirft, inwieweit künftig das Beschlussmängelrecht des HGB anstelle des AktG auf die GmbH Anwendung findet. Das UmRUG hat ein rechtssicheres Regelwerk geschaffen, um innerhalb von EU und EWR neben Verschmelzungen auch Spaltungen oder einen Formwechsel der GmbH grenzüberschreitend durchführen zu können. Weitere Gesetzesreformen, wie die wiederholten Änderungen des GwG durch Einführung von Beurkundungs- und Barzahlungsverboten bei Anteilsübertragungen oder die Reform des Vormundschafts- und Betreuungsrechts.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Gestaltung der Haftung des Geschäftsführers im Insolvenzplan der GmbH, Fachbücher von Anselm LinnemannDas Buch untersucht die Enthaftung von (Fremd-)Geschäftsführern im Insolvenzplanverfahren der GmbH. Hierzu wird jeweils der rechtliche Rahmen für Ansprüche der Insolvenzmasse, abgabenrechtliche Haftungsansprüche und sonstige Ansprüche Dritter gesondert betrachtet. Auf dieser Grundlage und unter Einbeziehung der US-amerikanischen Diskussion zum third-party release im Chapter 11-Verfahren wird eine gesetzliche Neuregelung entwickelt.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAGIGOO - Kleber für bessere 3D-Druck-Haftung MO2016Hast Du Probleme mit Verformungen und kleben Deine 3D-Drucke nicht auf der Plattform? Magigoo Klebstoff ist Deine LösungMAGIGOO ist ein einfach zu verwendender 3D-Druckklebstoff, der entwickelt wurde, um das Problem der ersten nicht klebenden Schicht (Warping) zu lösen. Dies ist das häufigste Problem beim 3D-Druck mit Schmelzfilamenttechnologie (FFF / FDM). Die Verformung tritt auf, wenn sich der 3D-Druck von der Fertigungsplattform löst. Die Perfektionierung der ersten Schicht ist unerlässlich, um eine solide Basis für den Rest des 3D-Drucks zu erhalten. MAGIGOO hilft Ihnen dabei, eine perfekte erste Schicht zu erhalten, die Die perfekte 3D-Drucke garantiert. So sparst Du Zeit, Filament und Nerven. MAGIGOO wurde speziell für die Verwendung mit PLA- und ABS-Filamenten entwickelt. MAGIGOOs Double Whammy - Verzug reduzierenMAGIGOO ist ein revolutionäres neues Produkt zur Reduzierung des Verziehens. Es hat maximale Hafteigenschaften bei der Betriebstemperatur von PLA- und ABS-Fila18,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Ähnliche Suchbegriffe für Die-Haftung-für-Kapitalertragsteuer
-
Ralf Maria Hölker - Wege in die Entspannung + Gesunder Schlaf: Die wirksamsten Entspannungsmethoden zur täglichen Anwendung. Atementspannung, Muskelentspannung, Visualisierung - Preis vom 22.10.2026 23:06:36 hBinding : Audio CD, Label : Kölner Institut für Stressverminderung; Auflage : 3 (Juli 2012), Publisher : Kölner Institut für Stressverminderung; Auflage : 3 (Juli 2012), Format : Audiobook, medium : Audio CD, runningTime : 69 minutes, authors : Ralf Maria Hölker, languages : german4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Haftung der Gesellschafter bei einer Verschmelzung mit einer insolvenzreifen, Fachbücher von Alexa Felicitas DufnerDas Fachbuch "Die Haftung der Gesellschafter bei einer Verschmelzung mit einer insolvenzreifen GmbH" von Alexa Felicitas Dufner bietet eine umfassende Analyse der rechtlichen Herausforderungen, die sich aus der Verschmelzung von insolvenzreifen und solventen Gesellschaften ergeben. In den letzten Jahren hat die Bedeutung von Sanierungsmassnahmen zugenommen, insbesondere durch die Möglichkeit der Verschmelzung als attraktive Lösung für in finanzielle Schwierigkeiten geratene Unternehmen. Die Autorin beleuchtet die Risiken, die für die Gläubiger der übernehmenden Gesellschaft entstehen, wenn deren Vermögen nicht ausreicht, um die Verbindlichkeiten der übertragenden Gesellschaft zu decken. Zudem wird aufgezeigt, dass es derzeit an effektiven Schutzmechanismen für Gläubiger mangelt und dass eine Neuregelung des Haftungssystems erforderlich ist, um einen angemessenen Gläubigerschutz zu gewährleisten. Dieses Buch richtet sich an Fachleute im Bereich Wirtschaftsrecht und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen von Unternehmensverschmelzungen.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
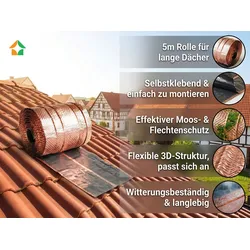
Kupfer Dachschutz IMPACT - Starke Haftung - Ideal für Dächer & FensterKupfer Dachschutz Der kupferfarbene Dachschutz von Prestige Home Living Outdoor bietet eine zuverlässige und langlebige Lösung zur Abdichtung und Reparatur von Dächern, Dachrinnen, Fenstern, Wohnmobilen und vielen weiteren Oberflächen im Außenberei61,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist die Kapitalertragsteuer fällig?
Die Kapitalertragsteuer ist fällig, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies betrifft beispielsweise Zinserträge, Dividenden oder Kursgewinne. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Die genaue Höhe der Steuer richtet sich nach dem persönlichen Steuersatz des Steuerpflichtigen. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Wer behält die Kapitalertragsteuer ein?
Die Kapitalertragsteuer wird in Deutschland von den Banken oder anderen Finanzinstituten einbehalten. Sie sind gesetzlich verpflichtet, die Steuer direkt an das Finanzamt abzuführen. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Anleger müssen sich also nicht selbst um die Abführung der Kapitalertragsteuer kümmern, da dies automatisch durch die Bank oder das Finanzinstitut erfolgt. Wer letztendlich die Kapitalertragsteuer trägt, hängt von der konkreten Situation ab und kann zwischen dem Anleger und dem Emittenten der Kapitalanlage variieren. **
-
Wie berechnet man die Kapitalertragsteuer?
Die Kapitalertragsteuer wird auf Erträge aus Kapitalvermögen wie Zinsen, Dividenden und Kursgewinnen erhoben. Die Steuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz auch höher oder niedriger sein. Um die Kapitalertragsteuer zu berechnen, multipliziert man den Ertrag aus dem Kapitalvermögen mit dem Steuersatz und zieht gegebenenfalls Freibeträge oder Verluste ab. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Einkommensteuererklärung anzugeben. **
-
Wann fällt die Kapitalertragsteuer an?
Die Kapitalertragsteuer fällt an, wenn Kapitalerträge erzielt werden, wie z.B. Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und persönlicher Situation variieren. Es gibt jedoch auch Freibeträge und Freistellungsaufträge, die dazu dienen, die Steuerlast zu reduzieren oder zu vermeiden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.